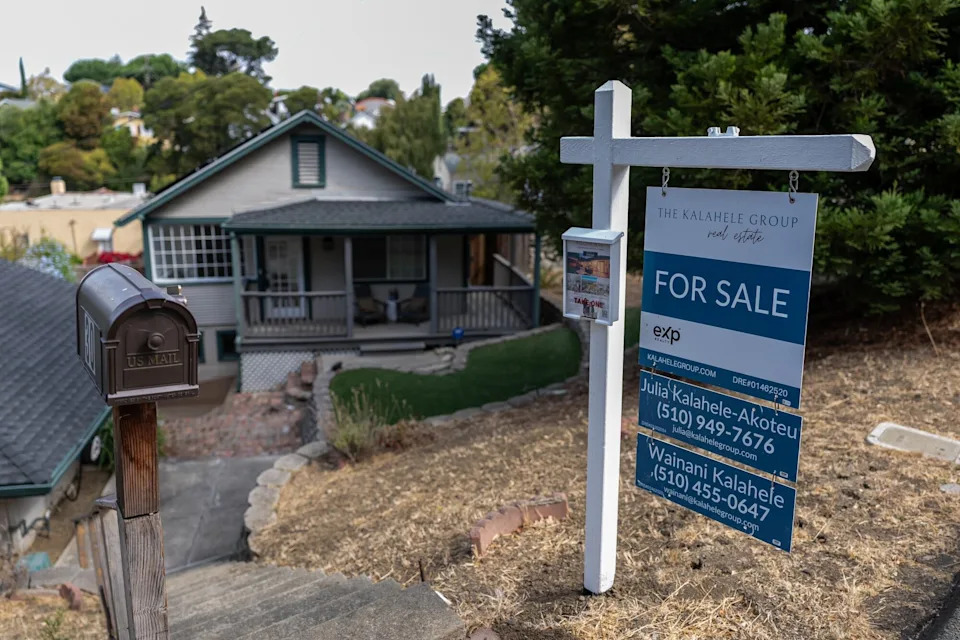
کمتر از شش هفته مانده به انتخابات میاندورهای آمریکا، هزینه مسکن که بسیاری از آمریکاییها مدتهاست آن را بیش از حد بالا میدانند، از دسترس بخش بزرگتری از خانوارها خارج شده است.
فردی مک گزارش داده است که نرخ وامهای مسکن ۳۰ ساله به ۶/۹۵ درصد رسیده که بالاترین سطح از ژانویه ۲۰۲۵، یعنی زمان بازگشت دونالد ترامپ به کاخ سفید، محسوب میشود. این افزایش پس از آن رخ داد که فدرال رزرو برای نخستین بار در سه سال گذشته نرخ بهره را افزایش داد و امیدها برای کاهش سریع هزینه استقراض را از بین برد.
چشمانداز بازار مسکن همچنان نامطلوب است. بازده اوراق خزانهداری ۱۰ ساله، که ارتباط نزدیکی با نرخ وام مسکن دارد، نزدیک بالاترین سطح خود از سال ۲۰۰۷ قرار گرفته است. اعتماد سازندگان نیز به پایینترین سطح از اواخر ۲۰۲۲ نزدیک شده؛ زیرا کاهش درخواستهای وام مسکن، افزایش هزینه مصالح ساختمانی و اجرای سیاستهای مهاجرتی باعث تشدید فشار بر بازار شده است.
اکنون در ۴۹ درصد از مناطق شهری آمریکا که انجمن ملی مشاوران املاک بررسی میکند، یک خانوار برای دریافت وام خرید یک خانه با قیمت متوسط و با فرض پرداخت ۱۰ درصد پیشپرداخت، به درآمد سالانه حداقل ۱۰۰ هزار دلار نیاز دارد. این رقم در سال ۲۰۱۹ تنها ۶ درصد بود. این مناطق شامل شهرهایی در ایالتهای تعیینکننده در انتخابات، از جمله کلمبوس در اوهایو، دالاس-فورتورث-آرلینگتون در تگزاس و لنکستر در پنسیلوانیا هستند.
در سال ۲۰۲۵، درآمد واقعی متوسط خانوار در آمریکا ۸۷۴۶۰ دلار بود.
برای دونالد ترامپ که در نخستین روز بازگشت به ریاستجمهوری وعده کاهش هزینه مسکن را داده بود، ناتوانی در ایجاد گشایش در این بازار میتواند پیامدهای سیاسی داشته باشد. شعار «دوباره مقرونبهصرفه کردن مسکن» همچنان در فهرست دستاوردهای اصلی وزارت مسکن و توسعه شهری دولت ترامپ قرار دارد، اما وضعیت بازار برای بسیاری از خانوارها و کارفرمایان چنین تصویری ایجاد نمیکند.
مشکل مسکن همچنین به توانایی کسبوکارها برای حفظ نیروی کار آسیب میزند. در پورتلند ایالت مین، که از میدانهای مهم رقابت انتخاباتی است، دشواری کارکنان برای پیدا کردن مسکن مناسب، حفظ نیروی کار را برای برخی کارفرمایان سختتر کرده است.
چشمانداز کلی مصرفکنندگان آمریکایی نیز در حال تضعیف است و این موضوع در آستانه انتخابات ۳ نوامبر فشار بیشتری بر جمهوریخواهان وارد میکند. دادههای مقدماتی نظرسنجی دانشگاه میشیگان نشان میدهد اعتماد مصرفکنندگان در سپتامبر بار دیگر کاهش یافته و به یکی از پایینترین سطوح تاریخی نزدیک شده است. تنها ۳۵ درصد جمهوریخواهان معتقد بودند دولت در مدیریت اقتصاد عملکرد خوبی دارد؛ پایینترین میزان از زمان بازگشت ترامپ به کاخ سفید.
ترامپ از زمان آغاز دوره ریاستجمهوری خود مواضع متفاوتی درباره قیمتهای مصرفکننده و مسئله قدرت خرید داشته است. او گاهی کاهش قیمتها را به سیاستهای دولت نسبت داده و در مواردی نیز مسئله مقرونبهصرفه بودن زندگی را ساختهوپرداخته دموکراتها توصیف کرده است. با این حال، هزینه زندگی به موضوعی تبدیل شده که نامزدهای هر دو حزب در جریان رقابتهای انتخاباتی با آن مواجهاند.
در ایالت مین، جایی که دموکراتها امیدوارند یک کرسی جمهوریخواهان در سنا را به دست آورند، مقرونبهصرفه بودن زندگی از مهمترین موضوعات انتخاباتی است. در میشیگان نیز هزینه زندگی در کانون توجه رقابت برای یکی از مهمترین کرسیهای سنا قرار دارد.
در واشنگتن، برخی جمهوریخواهان همچنان از نحوه مدیریت ترامپ در قبال یک طرح گسترده مسکن که تابستان امسال با توافقی نادر میان دو حزب از کنگره عبور کرد، انتقاد داشتند. ترامپ در آخرین لحظه مراسم امضای این طرح در کنگره را به دلیل اصرار بر تصویب نخست طرح احراز هویت رأیدهندگان لغو کرد. این قانون بدون امضای رئیسجمهور اجرایی شد، اما جمهوریخواهان فرصت اعلام عمومی این دستاورد در کنار ترامپ را از دست دادند.
تلاش دیگری برای کاهش هزینه مسکن نیز نتیجه مورد انتظار را نداشت. تحت هدایت ترامپ، فنی می و فردی مک اعلام کردند قصد دارند ۲۰۰ میلیارد دلار اوراق بهادار با پشتوانه وام مسکن خریداری کنند تا نرخ وامها کاهش یابد. با این حال، پس از آغاز جنگ دولت ترامپ با ایران و افزایش نگرانیها درباره تورم، نرخ وام مسکن افزایش یافت. این درگیری همچنین موجب جهش هزینه سوخت شد و فشار بیشتری بر مصرفکنندگان وارد کرد.
دولت آمریکا پیشنهادهای دیگری نیز برای بهبود قدرت خرید مطرح کرده است. مقامهای کاخ سفید ماه گذشته افزایش معافیت مالیات بر عایدی سرمایه برای خرید خانه اصلی را بررسی کردند، اما این طرح که به اقدام کنگره نیاز دارد، از آن زمان پیشرفت محسوسی نداشته است. ترامپ همچنین این ماه طرح پرداخت چکهای ۵۰۰۰ دلاری به آمریکاییها را مطرح کرد، مشروط به اینکه جمهوریخواهان در انتخابات نوامبر کنترل هر دو مجلس کنگره را حفظ کنند.
بنبست دشوار در بازار مسکن
کاهش قیمت مسکن میتواند خرید خانه را برای متقاضیان آسانتر کند، اما همزمان ارزش دارایی صاحبان فعلی خانه را پایین میآورد. به همین دلیل، کاهش شدید قیمتها برای گروههای مختلف جامعه پیامدهای متفاوتی خواهد داشت. حدود ۵۶ درصد آمریکاییها صاحب خانه هستند و کاهش ارزش املاک میتواند مستقیماً بر ثروت آنها اثر بگذارد.
از آنجا که مسکن بزرگترین هزینه ماهانه برای بسیاری از آمریکاییهاست، وضعیت این بازار نقش مهمی در ارزیابی آنها از اقتصاد دارد. در نظرسنجی شبکه سیانبیسی در ماه ژوئیه، مقرونبهصرفه بودن مسکن مهمترین مسئله برای رأیدهندگان ۱۸ تا ۳۴ ساله و دومین مسئله مهم برای گروه سنی ۳۵ تا ۴۹ سال بود.
برای نسل جوان، این فشار به مسئلهای فراتر از اقتصاد خانوار تبدیل شده است. یک ساکن ۲۸ ساله جرسیسیتی که برای یافتن خانهای مقرونبهصرفه در منطقه نیویورک تلاش میکند، گفت با وجود تحصیل مناسب، پسانداز، کار در والاستریت و سپس ورود به صنعت فناوری، همچنان توان خرید خانه را ندارد.