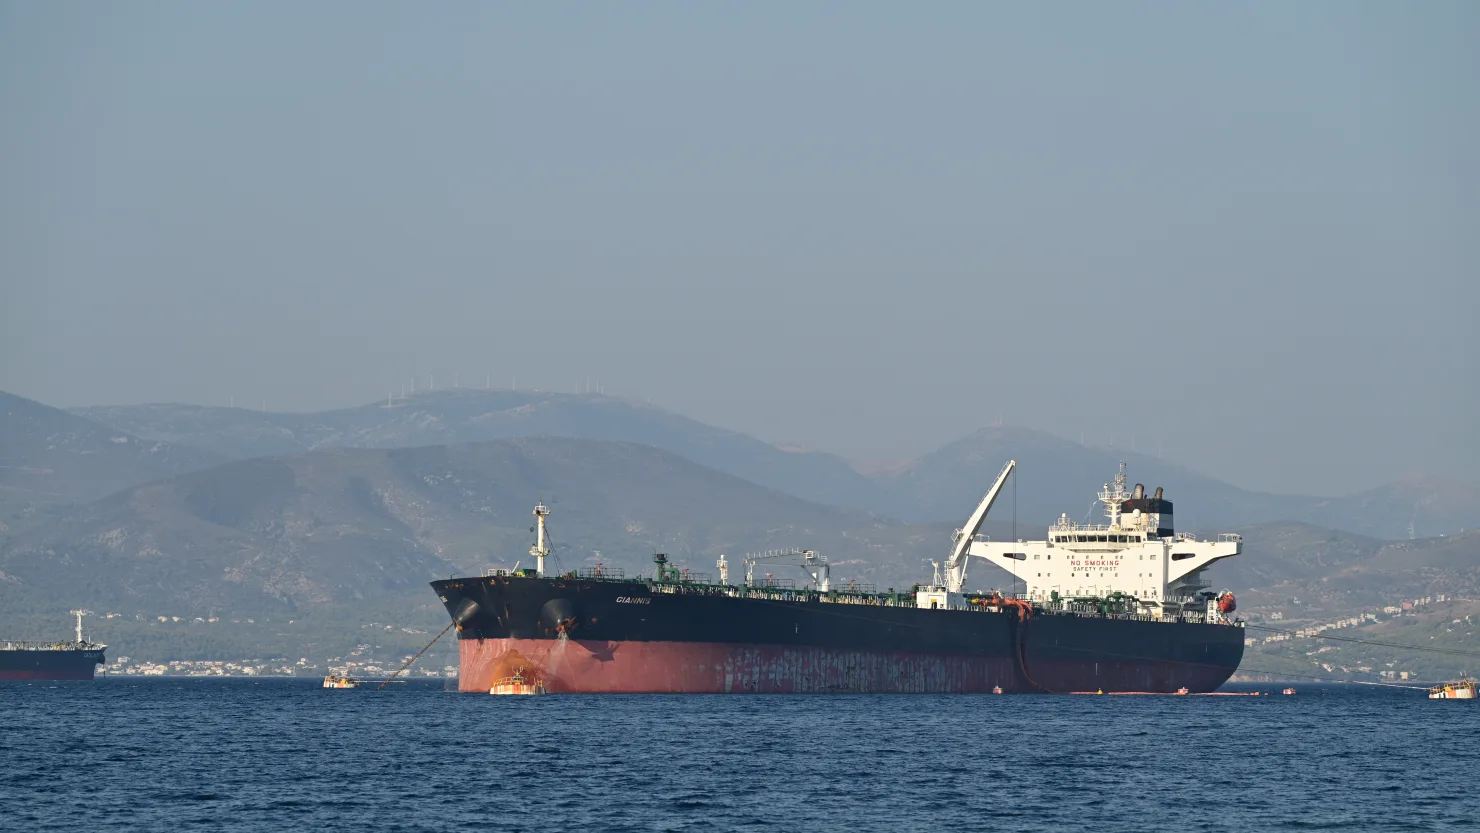
در حالی که سرمایهگذاران در سراسر جهان به دنبال فرصتهای سودآور در انواع داراییها، از سهام شرکتهای هوش مصنوعی آمریکا گرفته تا داراییهای پوششدهنده تورم و قراردادهای نفت خام هستند، بخشی کمتر مورد توجه از اقتصاد جهانی به بزرگترین رشد در میان این گزینهها دست یافته است: حملونقل دریایی نفت.
صندوق قابل معامله در بورس بریکویو تانکر شیپینگ (BWET) که قیمت حملونقل نفت را دنبال میکند، طبق دادههای مورنینگاستار تا ۱۱ سپتامبر، از ابتدای سال حدود ۳۶۰۰ درصد رشد کرده و با اختلاف، بهترین عملکرد را میان صندوقهای بدون اهرم در آمریکا به ثبت رسانده است. تشدید پیامدهای جنگ آمریکا و ایران، تردد نفتکشها از تنگه هرمز را محدود کرده و یک سرمایهگذاری کمتر شناختهشده در حوزه حملونقل را به یکی از معاملات پرسود بازار والاستریت تبدیل کرده است.
تصمیم انصارالله یمن برای در اختیار گرفتن بندر مهم المخا در یمن در هفته گذشته نیز میتواند مسیرهای زنجیره تأمین و حملونقل را برای متحدان آمریکا بیش از پیش مختل کند. این بندر به حوثیها امکان میدهد ابتکار عمل بیشتری در کشتیرانی دریای سرخ ایجاد کنند. دریای سرخ پیش از این بهعنوان مسیری جایگزین برای خلیج فارس و مسیرهای پرخطر آن استفاده میشد.
در شمال شبهجزیره عربستان نیز مقامهای سعودی هفته گذشته و پس از چند حمله پهپادی از خاک عراق، برای احتیاط خط لوله مهم انتقال نفت خام شرق به غرب این کشور را متوقف کردند.
نکته مهم درباره صندوق BWET این است که این صندوق هزینه حمل نفت را دنبال میکند، نه قیمت خود نفت خام. این صندوق تنها صندوق قابل معاملهای است که هزینه آتی انتقال نفت خام را دنبال میکند و به سرمایهگذاران امکان میدهد بدون معامله مستقیم قراردادهای آتی، در معرض معاملات آتی نفتکشها قرار بگیرند.
بنابراین عملکرد این صندوق ارتباط چندانی با قیمت یا حجم واقعی نفت ندارد و بیش از هر چیز به تحولات ژئوپلیتیکی وابسته است. سرمایهگذاری در این صندوق در واقع شرطبندی بر سر هزینه انتقال هر بشکه نفت از خاورمیانه به مصرفکنندگان است؛ هزینهای که پس از آغاز بحران در تنگه هرمز بهشدت افزایش یافته است.
طبق تازهترین گزارش دو هفته یکبار BWET در ۸ سپتامبر، نرخ حمل نفتکشها در مسیرهای انتقال نفت خاورمیانه نسبت به یک سال قبل نزدیک به ۵۰۰ درصد افزایش یافته است.
با ادامه درگیریها، دشواری عبور از تنگه هرمز و ایجاد نقاط گلوگاهی جدید، بسیاری از شرکتهای کشتیرانی تصمیم گرفتهاند از این منطقه فاصله بگیرند. این موضوع مسیرهای تجاری را طولانیتر و پرهزینهتر کرده است. نرخ حمل نفتکشهای غولپیکر به رکوردهای جدید رسیده و شرکتهای کشتیرانی نیز سودهای بیسابقهای به دست میآورند.
با این حال، چنین رشدی ریسک سقوط شدید را نیز افزایش داده است.
به گفته تحلیلهای موجود در بازار، جهش معاملات حملونقل تنها ناشی از جنگ در ایران نیست. تغییر مسیرهای سنتی تجارت در نتیجه تعرفهها و خشکسالی گسترده نیز کمبود بیسابقه کشتی ایجاد کرده است. پایین آمدن سطح آب در بنادر پاناما و بخشهایی از اروپا نیز باعث گرفتار شدن کشتیها شده است.
در چنین شرایطی، شرکتها گاهی حاضرند برای اجاره یک کشتی، ۳۰۰ درصد بیشتر از گذشته بپردازند، زیرا همان کشتی ممکن است تنها گزینه موجود باشد. در نتیجه شرکتهای کشتیرانی میتوانند با تغییر مسیر کشتیها به مسیرهای طولانیتر، درآمد بسیار بیشتری کسب کنند.
تعرفهها نیز باعث شدهاند کشتیها به مقصدهایی هدایت شوند که پیش از این سهم کمتری از تجارت جهانی داشتند. برای نمونه، یکی از شرکتها برای دور زدن تعرفهها، تأسیسات تولیدی خود را از چین به مجارستان منتقل کرده است. مسیرهای تجاری جدید نیز بخشی از ظرفیت کشتیها را از مسیرهای قبلی خارج میکنند.
در شرایط عادی، شرکتهای حملونقل کانتینری مسیرها را تعیین میکنند، اما اکنون فوریت بازار باعث شده بالاترین پیشنهاد قیمت، تعیینکننده مسیر باشد. در برخی موارد حتی مشتریان قدیمی به نفع پیشنهادهای گرانتر کنار گذاشته میشوند. به این ترتیب، سودآورتر بودن یک مسیر تجاری بیش از گذشته تعیینکننده نحوه تخصیص ظرفیت کشتیها شده است.
بازگشت شرایط به وضعیت عادی نیز زمانبر خواهد بود. بخشی از راهحل، بازگرداندن کشتیهایی است که در نقاط گلوگاهی ژئوپلیتیکی گرفتار شدهاند و خارج کردن کشتیهایی که در آبهای کمعمق متوقف ماندهاند. در بلندمدت نیز تعداد زیادی کشتی جدید در دست ساخت است که با ورود به بازار میتواند کمبود ظرفیت را کاهش دهد، اما انتظار میرود این روند ۱۸ تا ۳۶ ماه زمان ببرد.
اکنون بیش از ۲۰۰ کشتی در کشورهای مختلف در حال ساخت هستند. گزارش اخیر BWET نیز هشدار داده که رشد سریع نرخ حملونقل باعث افزایش سفارش ساخت کشتی شده و حجم سفارشهای جدید اکنون بالاتر از میانگین است. این گزارش پیشبینی میکند در بلندمدت، افزایش عرضه کشتیها میتواند مازاد ظرفیت ایجاد کرده و صنعت کشتیرانی را وارد یک چرخه نزولی کند.
اختلالات زنجیره تأمین نیز به گفته فعالان این صنعت در حال تبدیل شدن به وضعیت عادی جدید است و میتواند قیمت حملونقل را در آینده نزدیک بالا نگه دارد. در سه سال گذشته، مسیرهای تجاری در چند مورد توسط دولتها یا گروهها برای دستیابی به اهداف ژئوپلیتیکی مختل شدهاند؛ از کانال سوئز گرفته تا تنگه هرمز و مسیرهای مهم کشتیرانی دریای سرخ.
پیش از آغاز جنگ علیه ایران، میانگین اختلالات هفتگی در حملونقل دریایی ناشی از عوامل ژئوپلیتیکی حدود ۱۰۰۰ مورد بود، اما در اوج بحران این رقم به بیش از ۹۰۰۰ مورد در هفته رسید. طبق دادههای پروژه۴۴، از ابتدای سال تاکنون ۱۴۰۲۷۶ اختلال در حملونقل ثبت شده که در این تعریف، هر موردی که یک کشتی مجبور به تغییر مسیر شود، اختلال محسوب میشود.
این اختلالات بهتدریج کاهش یافتهاند، اما همچنان حدود دو برابر سطح پیش از آغاز جنگ هستند. درگیریهای نظامی و جنگهای تجاری حجم بسیار بالایی از اختلالات ایجاد کردهاند و عملیات شرکتها را به شکل قابلتوجهی دگرگون کردهاند.
پیامدهای این وضعیت بسیار فراتر از بازار نفتکشهاست. افزایش تورم در سراسر جهان نیز بخشی از این اثر را نشان میدهد، زیرا محصولات پتروشیمی و مواد اولیه مورد استفاده در صنایع مختلف به اقتصاد جهانی منتقل میشوند. بسیاری از کالاهایی که از خلیج فارس صادر میشوند، مواد اولیه تولید محصولات دیگر هستند و لزوماً کالاهای نهایی مصرفی نیستند.
حملونقل هوایی نیز از این شرایط منتفع شده است. نرخ حمل بار هوایی در ماه اوت نسبت به سال گذشته ۱۸/۱ درصد افزایش یافت؛ رشدی قابل توجه، زیرا اوت معمولاً فصل کمرونقی برای حمل بار هوایی محسوب میشود.
سرمایهگذارانی که میخواهند همزمان روی هر دو روند سرمایهگذاری کنند، میتوانند صندوق یواس گلوبال سی تو اسکای کارگو (SEA) را در نظر بگیرند. این صندوق تقریباً ۷۰ درصد از داراییهای خود را در شرکتهای کشتیرانی دریایی و ۳۰ درصد را در شرکتهای حملونقل هوایی سرمایهگذاری میکند و در مقایسه با BWET، در معرض گستردهتری از اختلالات حملونقل قرار دارد.
گزینه دیگر، صندوق سونیکشیرز گلوبال شیپینگ (BOAT) است که در سهام شرکتهای فعال در صنعت کشتیرانی جهانی سرمایهگذاری میکند.
انتظار میرود دستکم یک تا دو سال طول بکشد تا زنجیرههای تأمین به شرایطی نزدیک به وضعیت عادی بازگردند؛ آن هم در صورتی که جنگ و تعرفهها مشکلات معمول حملونقل مانند اعتصاب در بنادر، شرایط آبوهوایی شدید یا حملات سایبری را تشدید نکنند.
بر اساس دادههای مورنینگاستار تا ۱۱ سپتامبر، بازده صندوق SEA از ابتدای سال ۴۲ درصد و بازده BOAT حدود ۷۰ درصد بوده است. با این حال، هیچکدام به تمرکز شدید BWET بر قراردادهای آتی نفتکشها نزدیک نمیشوند.
BWET یکی از متمرکزترین معاملات ممکن در بازار است و به کمتر از ۱۰ قرارداد آتی مربوط به تردد نفتکشها در مسیرهای خاورمیانه به آمریکا و آسیا و همچنین مسیر غرب آفریقا به اروپا وابسته است. هزینه سالانه این صندوق نیز با نسبت هزینه ۳/۵۰ درصدی بالا است. ساختار این صندوق بهعنوان یک «مجموعه کالایی» برای معاملات آتی طراحی شده و ملاحظات مالیاتی خاصی ایجاد میکند؛ به همین دلیل بیشتر برای معاملهگران کوتاهمدت و تاکتیکی مناسب است تا سرمایهگذاران بلندمدت.
در عین حال، تحولات جهانی زیربنای رشد قراردادهای آتی نفتکشها همچنان اهمیت زیادی دارد، زیرا شرایط ژئوپلیتیکی میتواند بهسرعت تغییر کند و بازار حملونقل نیز بهشدت نوسانپذیر است. محدودیت در مسیرهای کشتیرانی، کمبود کشتی و افزایش حق بیمه و هزینههای مرتبط با جنگ ممکن است همگی موقتی باشند.
در آخر هفته نشانههایی از پیشرفت دیپلماتیک میان ایران و کشورهای خاورمیانه ظاهر شد، اما تلاشها برای کاهش تنش میان ایران و آمریکا در مسیرهای مهم انتقال نفت همچنان به نتیجه مشخصی نرسیده است.
اگر این درگیری پایان یابد، نرخهای حملونقل نیز کاهش خواهند یافت و در پی آن ارزش صندوق BWET نیز میتواند سقوط کند. به همین دلیل، رشد خیرهکننده این صندوق در کنار فرصت سودآوری، ریسک بسیار بالایی نیز برای سرمایهگذاران به همراه دارد.