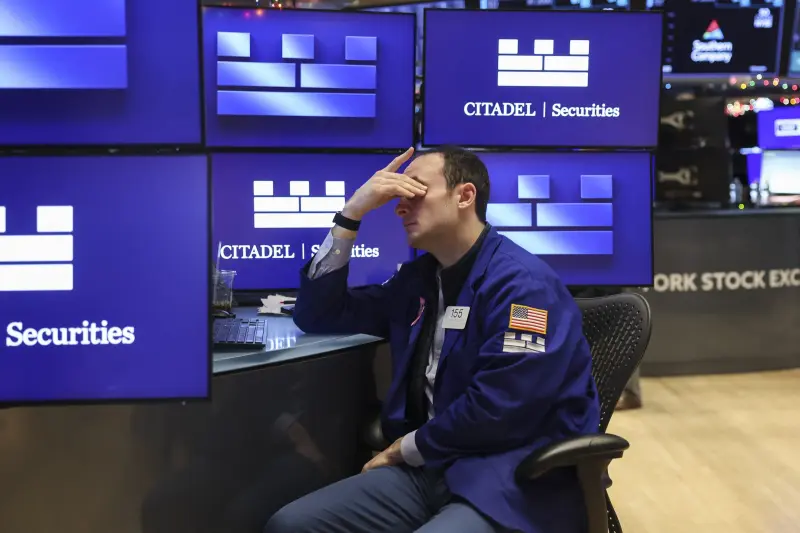
سرمایهگذاران باید از ماههای پایانی سال ۲۰۲۶ تا زمانی که فرصت دارند لذت ببرند، زیرا به گفته تحلیلگران، رونق بازار سهام آمریکا که با هوش مصنوعی هدایت شده، بهزودی ممکن است پایان یابد.
با این حال، بازار هنوز ظرفیت رشد دارد. پیشبینی میشود شاخص اساندپی ۵۰۰ سال ۲۰۲۶ را در سطح ۸۲۵۰ واحد به پایان برساند که نسبت به پایان معاملات روز جمعه ۷/۷ درصد رشد خواهد داشت. اما پس از آن، این شاخص ممکن است تا پایان سال ۲۰۲۷ با افت ۲۱ درصدی به ۶۵۰۰ واحد برسد.
بررسیهای بازار نشان میدهد شرایط فعلی با مراحل پایانی یک حباب دارایی همخوانی دارد و بسیاری از عواملی که پیشتر پیش از اوجگیری بازار سهام مشاهده شدهاند، اکنون به همان سطوح نزدیک شده یا از آن عبور کردهاند.
یکی از نشانهها، ارزشگذاری بالای سهام است. نسبت قیمت به سود تعدیلشده چرخهای بازار اکنون به اوج دوران حباب داتکام نزدیک شده است. ارزشگذاری شاخص اساندپی ۵۰۰ در مقایسه با اوراق خزانهداری آمریکا نیز به سطوح افراطی مشابه آن دوره رسیده است.
رشد مورد انتظار سود شرکتها نیز پایدار به نظر نمیرسد. رشد پیشبینیشده سود هر سهم اساندپی ۵۰۰ برای ۱۲ ماه آینده در محدودهای قرار دارد که در اوج حباب داتکام مشاهده شده بود.
پایداری سرمایهگذاریهای عظیم در حوزه هوش مصنوعی نیز با تردید روبهروست. شرکتهای بزرگ ارائهدهنده زیرساختهای ابری هوش مصنوعی مبالغ هنگفتی هزینه میکنند، در حالی که جریان نقد آزاد آنها در حال کاهش است. پیشبینی میشود مجموع جریان نقد آزاد این شرکتها در سال ۲۰۲۷ منفی شود.
تمرکز ارزش بازار شاخصها روی تعداد محدودی از سهام نیز به سطوح کمسابقهای رسیده است. چنین تمرکزی معمولاً با رشدهای ناپایدار بازار همراه بوده و میتواند نشانه دیگری از نزدیک شدن به پایان یک روند صعودی باشد.
انتشار سهام جدید نیز رونق گرفته است و این وضعیت با مراحل پایانی یک حباب همخوانی دارد. با توجه به صف عرضههای اولیه و عرضههای ثانویه، حجم بیشتری از سهام در راه بازار است. در گذشته، چنین موجی معمولاً نشان داده است که پایان حباب به جای چند سال، تنها چند ماه فاصله دارد.
در همین حال، بازده اوراق خزانهداری آمریکا نیز افزایش یافته است. بازده اوراق ۱۰ ساله روز جمعه به ۴/۹۷ درصد رسید.
رسیدن بازده این اوراق به بالای ۵ درصد میتواند یکی دیگر از نشانههای مهم پایان حباب باشد. چنین اتفاقی میتواند آغاز دورهای تازه از سیاست پولی سختگیرانهتر را نشان دهد؛ دورهای که تأمین مالی پروژههای عظیم هوش مصنوعی دشوارتر خواهد شد.
هزینههای بالاتر استقراض میتواند از چند مسیر به رونق هوش مصنوعی ضربه بزند. شرکتهای بزرگ ارائهدهنده خدمات ابری احتمالاً برای تأمین هزینههای خود اوراق قرضه کمتری منتشر خواهند کرد. انتشار سهام جدید نیز در شرایطی که بازده اوراق از ۵ درصد عبور کند، دشوارتر میشود، زیرا نرخهای بالاتر معمولاً فشار نزولی بر سهام وارد میکنند.
از سوی دیگر، عبور بازده اوراق ۱۰ ساله از ۵ درصد آن را به رشد اسمی اقتصاد آمریکا نزدیک میکند و میتواند پایداری بدهی دولت را بیش از پیش زیر سؤال ببرد. بدهی آمریکا اکنون از ۱۰۰ درصد تولید ناخالص داخلی فراتر رفته و هزینه خدمات بدهی نیز افزایش یافته است.
افزایش هزینه استقراض دولت میتواند در نهایت فشار بیشتری بر سایر وامگیرندگان وارد کند و بازارهای سهامی مرتبط با هوش مصنوعی را که با ارزشگذاریهای بالا معامله میشوند، شدیدتر تحت تأثیر قرار دهد.
حتی خوشبینهای سرسخت بازار نیز محتاطتر شدهاند. احتمال تحقق سناریوی «دهه پررونق ۲۰۲۰» برای بازار سهام تا پایان این دهه از ۸۰ درصد به ۷۰ درصد کاهش یافته و احتمال سناریوی نزولی از ۲۰ درصد به ۳۰ درصد افزایش پیدا کرده است.
تحولات اخیر در بازار نفت و اوراق قرضه نیز نگرانیها را افزایش داده است. افزایش بازده اوراق و فشارهای موجود در بازار انرژی میتواند ریسکهای پیش روی بازار سهام را بیشتر کند.