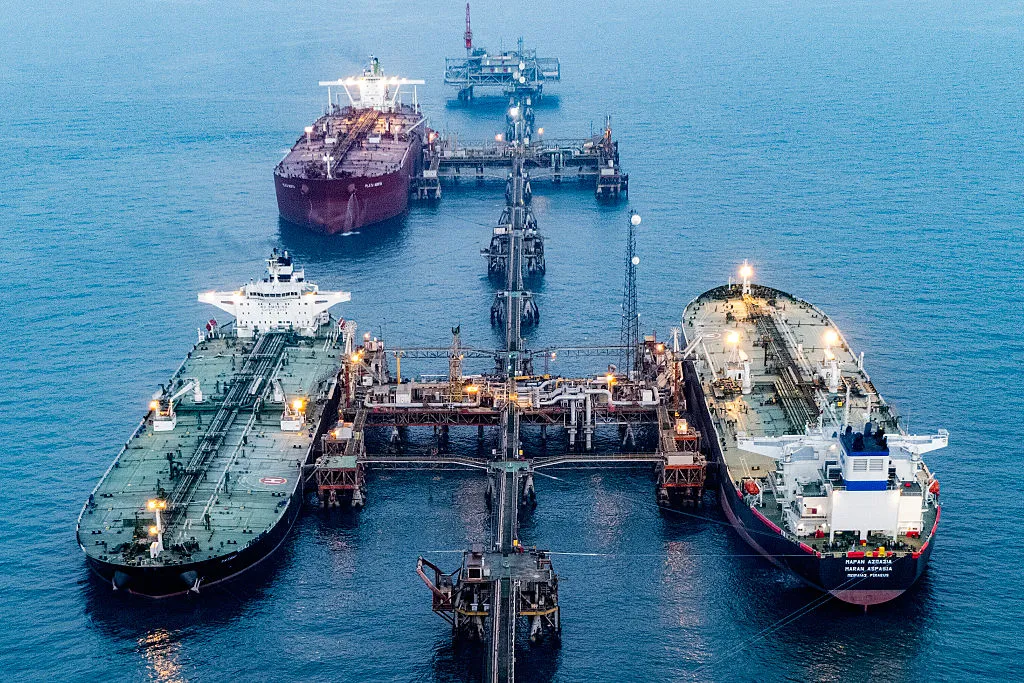
جنگ در غرب آسیا در ماه فوریه آغاز شد و پس از آنکه ایران عبور و مرور از تنگه هرمز را متوقف کرد، برخی تحلیلگران این رویداد را بزرگترین شوک نفتی تاریخ سرمایهداری توصیف کردند. با این حال، قیمت نفت در ابتدا با پیشبینیهای آخرالزمانی همخوانی نداشت. قیمت نفت حتی به صورت اسمی نیز بهسختی به ۱۲۰ دلار در هر بشکه رسید؛ سطحی که در زمان آغاز جنگ روسیه و اوکراین در سال ۲۰۲۲ از آن فراتر رفته بود. قیمت نفت با محاسبه ارزش واقعی نیز همچنان فاصله زیادی با رکوردهای تاریخی داشت.
اما اکنون مشخص شده است که یکی از دلایل اصلی محدود ماندن شوک اولیه، رفتار چین بوده است. چین خرید نفت خود را کاهش داد و از ذخایر راهبردیاش برداشت کرد. این ذخیره احتیاطی اکنون بعید است بتواند همان نقش ضربهگیر را برای بازار انرژی ایفا کند.
از سوی دیگر، شوک سمت عرضه به میزان قابل توجهی تشدید شده است. شورشیان مورد حمایت ایران در یمن کنترل مسیر دریای سرخ را در دست گرفتهاند و همچنین ادعا شده است که خط لوله شرق به غرب در عربستان سعودی را تخریب کردهاند. هر دو مسیر برای انتقال نفت عربستان سعودی اهمیت بالایی دارند، بهویژه در شرایطی که تنگه هرمز همچنان بسته بماند.
به همین دلیل، قیمت نفت طی دو هفته گذشته به شکل چشمگیری افزایش یافته است و اگر این گلوگاههای حیاتی برطرف نشوند، احتمال افزایش بیشتر قیمتها نیز وجود دارد.
در چنین شرایطی، مسئله اصلی دیگر فقط میزان نفت موجود در بازار نیست، بلکه توانایی شبکههای انتقال انرژی برای رساندن نفت به بازارهای جهانی است. بسته ماندن تنگه هرمز، اختلال در مسیر دریای سرخ و آسیب احتمالی به زیرساختهای انتقال نفت عربستان میتواند بخشی از ظرفیت صادراتی منطقه را با محدودیت جدی مواجه کند.
اهمیت این تحولات از آنجا بیشتر میشود که بازار جهانی انرژی در سالهای اخیر بارها با شوکهای ژئوپلیتیکی روبهرو شده است. جنگ روسیه و اوکراین نشان داد که اختلال در عرضه انرژی میتواند پیامدهایی بسیار فراتر از بازار نفت داشته باشد و بر تورم، هزینه حملونقل، تولید صنعتی و سیاست پولی اقتصادهای بزرگ اثر بگذارد.
اکنون بحران غرب آسیا میتواند همین مسیر را با شدت بیشتری دنبال کند. اگر عرضه نفت از خلیج فارس برای مدت طولانی مختل شود، کشورهایی که به واردات انرژی وابسته هستند با افزایش هزینههای واردات روبهرو خواهند شد. در چنین وضعیتی، افزایش قیمت انرژی میتواند فشار تورمی را در اقتصادهای مختلف دوباره تشدید کند.
در عین حال، واکنش اولیه بازار نفت نشان داد که وجود ذخایر راهبردی و کاهش موقت تقاضا میتواند شدت یک شوک عرضه را در کوتاهمدت کاهش دهد، اما این ابزارها ظرفیت محدودی دارند. اگر بحران طولانی شود، ذخایر راهبردی به تدریج کاهش مییابند و توانایی کشورها برای جبران کمبود عرضه کمتر میشود.
چین در مرحله نخست با کاهش خرید نفت و برداشت از ذخایر خود به کاهش فشار بازار کمک کرد، اما تکرار این سیاست برای مدت طولانی دشوار است. هرچه بحران ادامه پیدا کند، نقش عرضه واقعی نفت و ظرفیت انتقال آن در تعیین قیمتها پررنگتر خواهد شد.
از سوی دیگر، عربستان سعودی در مرکز این معادله قرار دارد. این کشور یکی از مهمترین تولیدکنندگان نفت جهان است و مسیرهای جایگزین انتقال نفت آن، در شرایط بسته بودن تنگه هرمز، اهمیت راهبردی پیدا میکنند. هرگونه آسیب به زیرساختهایی مانند خط لوله شرق به غرب میتواند گزینههای ریاض برای انتقال نفت به بازارهای جهانی را محدود کند.
در نتیجه، مسئله کنونی فقط یک افزایش موقت قیمت نفت نیست. اگر راهحلی معنادار برای وضعیت امنیتی غرب آسیا پیدا نشود، شوک نفتی میتواند به یکی از عوامل پایدار فشار بر اقتصاد جهانی تبدیل شود.
ادامه این وضعیت همچنین میتواند محاسبات کشورهای منطقه را تغییر دهد. کشورهایی که اقتصادشان به صادرات نفت وابسته است، از افزایش قیمت نفت در کوتاهمدت سود میبرند، اما تداوم ناامنی مسیرهای انتقال انرژی میتواند در بلندمدت به کاهش تقاضا، افزایش هزینههای بیمه و حملونقل و بیثباتی بیشتر بازارهای انرژی منجر شود.
برای کشورهای واردکننده نفت نیز شرایط متفاوت است. افزایش قیمت نفت به معنای افزایش هزینه انرژی و در بسیاری از موارد افزایش هزینه تولید و حملونقل خواهد بود. این فشار میتواند در نهایت به قیمت کالاها و خدمات منتقل شود و تلاش بانکهای مرکزی برای کنترل تورم را دشوارتر کند.
به این ترتیب، آینده بازار نفت بیش از هر زمان دیگری به تحولات امنیتی و سیاسی غرب آسیا وابسته شده است. تا زمانی که مسیرهای اصلی انتقال انرژی امن و باز نشوند، بازار همچنان ریسک کمبود عرضه را در قیمتها لحاظ خواهد کرد.
در چنین شرایطی، حل بحران منطقهای نهتنها یک مسئله امنیتی و سیاسی، بلکه ضرورتی برای ثبات بازار جهانی انرژی محسوب میشود. هرگونه توافقی که بتواند عبور و مرور در تنگه هرمز را از سر بگیرد، مسیر دریای سرخ را ایمن کند و امکان استفاده دوباره از زیرساختهای انتقال نفت را فراهم آورد، میتواند فشار را از بازار نفت کاهش دهد.
با این حال، تا زمانی که چنین راهحلی شکل نگیرد، شوک نفتی همچنان پابرجا خواهد بود و در صورت تداوم یا تشدید اختلالها، احتمال افزایش بیشتر قیمتها وجود دارد.