مدیران آزمایشگاههای پیشرو در توسعه هوش مصنوعی در آمریکا گفتوگویی ملی را درباره کاهش سرعت توسعه فناوریای آغاز کردهاند که از یک سو نویدهای بزرگی برای جامعه دارد و از سوی دیگر نشان داده است که میتواند خسارتهای هولناکی به بار آورد.
این بحث ضروری است و دستیابی به راهحلی واقعی برای آن نیز آسان نخواهد بود. اما با توجه به اینکه تریلیونها دلار سود سرمایهگذاری و ارزش بازار بر این فرض بنا شده که هوش مصنوعی سالها با سرعتی بسیار بالا رشد خواهد کرد، اگر این اتفاق رخ ندهد، چه بر سر والاستریت و مهمتر از آن، اقتصاد واقعی آمریکا خواهد آمد؟
طی چهار سال گذشته، اهمیت موضوع به شکل نگرانکنندهای افزایش یافته است؛ زیرا هوش مصنوعی به زیربنایی تبدیل شده که اقتصاد و بازار سهام آمریکا بر آن استوارند. بر اساس برخی برآوردها، هزینههای مرتبط با هوش مصنوعی حدود نیمی از رشد تولید ناخالص داخلی آمریکا را تشکیل میدهد؛ رقمی که با سطح سرمایهگذاری در اینترنت در دوران حباب شرکتهای اینترنتی برابری میکند.
از زمان آغاز رونق هوش مصنوعی در اواخر سال ۲۰۲۲ و انتشار عمومی چتجیپیتی توسط اوپنایآی، نزدیک به ۳۳ تریلیون دلار به ارزش بازار شاخص اساندپی ۵۰۰ افزوده شده است. بخش عمده این افزایش مربوط به شرکتهایی است که آینده آنها به هوش مصنوعی گره خورده است؛ از غولهای فناوری که صدها میلیارد دلار برای ساخت مراکز داده هزینه میکنند گرفته تا سازندگان تراشه و تجهیزات شبکه، شرکتهای تأمینکننده برق و تولیدکنندگان سامانههای خنککننده مورد نیاز برای این حجم عظیم از پردازش.
این سیل سرمایه حتی پیش از آنکه برخی فعالان صنعت هشدار دهند پیشرفت سریع هوش مصنوعی ممکن است بقای انسان را تهدید کند، بحثبرانگیز شده بود. مراکز داده به موضوعی حساس در سطح محلی تبدیل شدهاند و ایالتها و شهرداریهای آمریکا بهطور فزایندهای با ساخت آنها مخالفت میکنند. رقابت مدلهای ارزانتر چینی نیز در حال افزایش است. برخی سرمایهگذاران نسبت به امکان کسب بازدهی متناسب با این حجم هزینهها تردید دارند. از سوی دیگر، افزایش نرخ بهره هزینه استقراض عظیمی را که برای تأمین مالی توسعه هوش مصنوعی لازم است، بیشتر کرده است.
اما درخواستها برای کاهش سرعت توسعه مدلهای پیشرفته، ریسک تازه و مهمی ایجاد کرده است. در ۱۲ سپتامبر، داریو آمودی، مدیرعامل آنتروپیک، در مطلبی طولانی در وبلاگ این شرکت استدلال کرد شرکتهای هوش مصنوعی پس از نقضهای امنیتی به زمان بیشتری برای تقویت نظارت بر سامانهها و ایجاد تدابیر حفاظتی نیاز دارند؛ تهدیدهایی که با افزایش توانایی هوش مصنوعی برای بهبود سریع عملکرد خود میتواند بهصورت تصاعدی افزایش یابد. سم آلتمن، مدیرعامل اوپنایآی، و ایلان ماسک که در شرکت اسپیسایکس نیز در حال توسعه هوش مصنوعی است، بهسرعت از این دیدگاه حمایت کردند.
آیا توسعه هوش مصنوعی واقعاً میتواند کند شود؟
اینکه شرکتهای هوش مصنوعی واقعاً بتوانند یا بخواهند سرعت توسعه را کاهش دهند، محل بحث است؛ بهویژه اینکه اسپیسایکس اخیراً بزرگترین عرضه اولیه عمومی سهام تاریخ را انجام داده و آنتروپیک نیز برای عرضه اولیه عظیم خود آماده میشود. آلتمن در گفتوگویی با مجله فورچون در ۱۲ سپتامبر گفت اوپنایآی امسال وارد بورس نخواهد شد و تمرکز خود را بر ایمنی گذاشته است.
دونالد ترامپ، رئیسجمهور آمریکا که هوش مصنوعی را در مرکز برنامه اقتصادی خود قرار داده است، هفته گذشته در شبکه اجتماعی با پیشنهاد آمودی مخالفت کرد و گفت: «تنها کسی که از این موضوع خوشحال میشود، چین است.»
چین نیز این طرح را رد کرد. گوئو جیاکون، سخنگوی وزارت خارجه چین، در ۱۴ سپتامبر به خبرنگاران گفت: «ترساندن افکار عمومی، تقابل و رقابت خصمانه تنها روند حکمرانی جهانی هوش مصنوعی را مختل میکند و به نفع هیچکس نیست.»
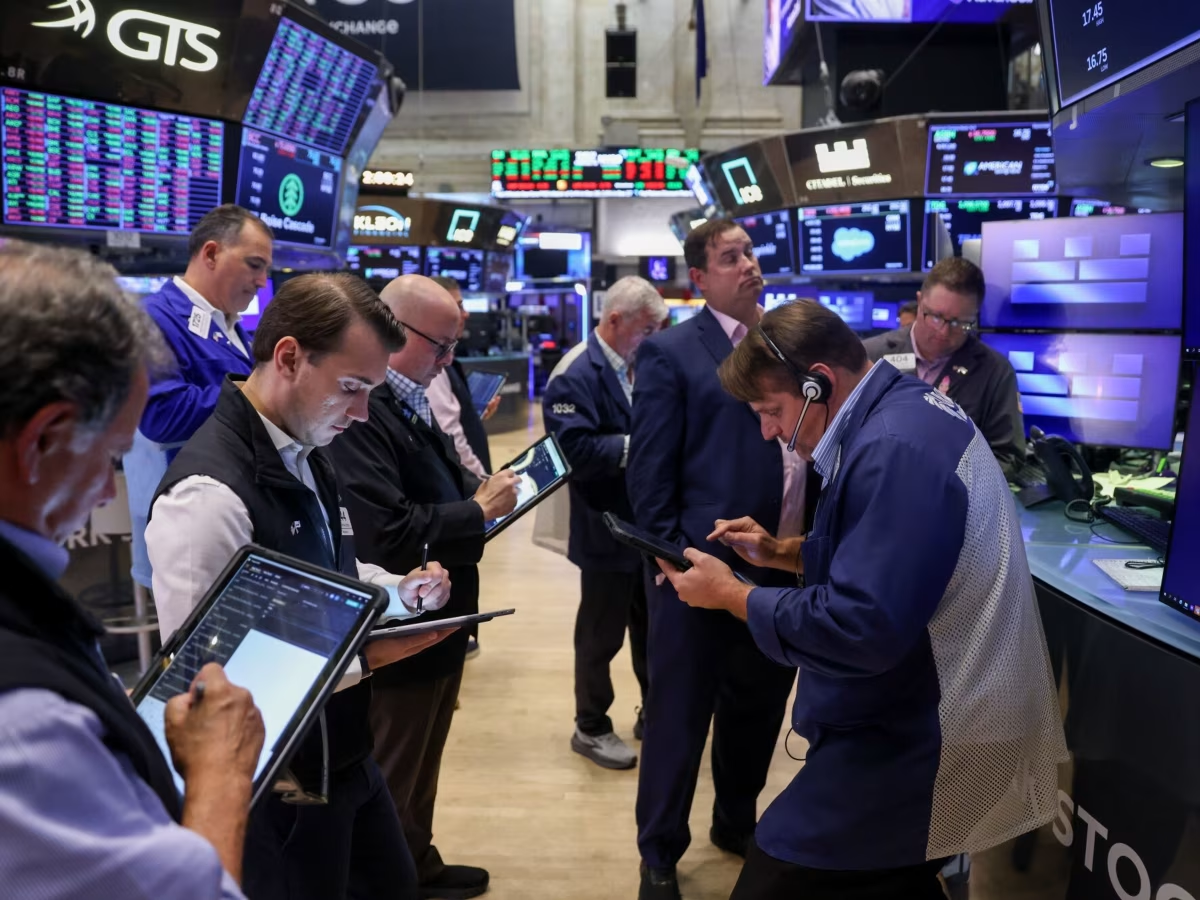
تمام این تحولات باعث شده است روند احیای شاخص نیمهرسانای بورس فیلادلفیا، معروف به اساوایکس، متوقف شود. این شاخص اکنون ۱۹ درصد پایینتر از اوج ثبتشده در ۲۲ ژوئن قرار دارد؛ اوجی که پس از دو برابر شدن شاخص در ابتدای سال به دست آمد. شرکتهای سازنده تراشه از بزرگترین بهرهمندان رونق هزینهکرد در حوزه هوش مصنوعی بودهاند.
اگر توسعه هوش مصنوعی کند شود، هزینههای سرمایهای نیز احتمالاً کاهش مییابد. چنین کاهشی انتظارات سودآوری کل زنجیره مرتبط با هوش مصنوعی را تغییر میدهد و با توجه به تمرکز شدید بازار بر این فناوری، میتواند فشار قابلتوجهی بر بازار وارد کند.
با این حال، کاهش هماهنگ سرعت توسعه تنها یکی از ریسکهایی است که سرمایهگذاران در حوزه هوش مصنوعی با آن روبهرو هستند. شاید بزرگترین ریسک، افزایش شدید نرخهای بهره باشد.
برای سالها، بزرگترین هزینهکنندگان در این حوزه یعنی آلفابت، آمازون، مایکروسافت و متا پلتفرمز میتوانستند سرمایهگذاریهای هوش مصنوعی خود را از محل نقدینگی مازاد کسبوکارهای اصلیشان تأمین کنند. اما با بلندپروازانهتر شدن برنامههای آنها، این منبع مالی رو به کاهش گذاشته است.
انتظار میرود این چهار شرکت تنها در سال ۲۰۲۷ بیش از یک تریلیون دلار برای هزینههای سرمایهای اختصاص دهند. با کاهش جریان نقد آزاد، آنها بیش از گذشته مجبور خواهند شد برای تأمین مالی به بازارهای بدهی و سهام مراجعه کنند. علاوه بر این، تعهدات کوتاهمدت و بلندمدت مربوط به مواردی مانند اجاره و انرژی نیز در مجموع به نزدیک ۲/۴ تریلیون دلار میرسد که بخش عمده آن به هوش مصنوعی مربوط است.
بازده اوراق خزانهداری ۱۰ ساله آمریکا اخیراً برای نخستین بار از سال ۲۰۰۷ از ۵ درصد عبور کرده است و همین موضوع وزن سنگینتری بر این هزینهها وارد میکند. کاهش هزینهکرد نیز میتواند هم بازار و هم اقتصاد را تحت فشار قرار دهد.
بر اساس یک تحلیل، بازار سهام طی شش ماه آینده مشخص خواهد کرد که آیا بازدهی هوش مصنوعی هزینههای انجامشده را توجیه میکند یا خیر. اگر این هزینهکرد توجیه اقتصادی نداشته باشد، شاخص نزدک ۱۰۰ ممکن است تا ۵۰ درصد افت کند.
اقتصاد هوش مصنوعی
اغراق درباره اهمیت هوش مصنوعی برای اقتصاد و بازارهای مالی دشوار است. برآوردهای اقتصادی بلومبرگ بر پایه دادههای اداره تحلیل اقتصادی آمریکا نشان میدهد سرمایهگذاریهای مرتبط با هوش مصنوعی احتمالاً نیمی از رشد حدود ۲ درصدی تولید ناخالص داخلی آمریکا در سال گذشته را تشکیل دادهاند.
سرمایهگذاری خطرپذیر در آمریکا در نیمه نخست سال از ۴۰۰ میلیارد دلار عبور کرد و تقریباً تمام این مبلغ به استارتاپهای مرتبط با هوش مصنوعی اختصاص یافت. این وضعیت باعث هجوم شرکتها به بازار سهام برای تأمین مالی شده است. شرکت اسپیساکس که متعلق به ایلان ماسک است و مالک شرکت اکسایآی نیز محسوب میشود، در عرضه اولیه سهام خود در ژوئن ۸۶/۲ میلیارد دلار جذب کرد. آنتروپیک نیز قصد دارد در عرضهای که انتظار میرود اواخر امسال انجام شود، رقمی مشابه یا بیشتر جذب کند.
عرضههای اولیه سهام، پنجرهای مهم برای بررسی وضعیت مالی شرکتهایی هستند که در قلب رونق هوش مصنوعی قرار دارند و سرمایهگذاران از طریق آنها میتوانند چشمانداز هزینهکرد در این حوزه را ارزیابی کنند.
از زمان عرضه چتجیپیتی در ۳۰ نوامبر ۲۰۲۲، نزدیک به سهچهارم رشد ۹۳ درصدی شاخص اساندپی ۵۰۰ از سوی ۲۰ شرکت ایجاد شده است که بیشتر آنها در زمره شرکتهای مرتبط با هوش مصنوعی قرار دارند.
در صدر این فهرست، انویدیا قرار دارد که ارزش سهام آن در این مدت بیش از ۱۳۰۰ درصد افزایش یافته و حدود ۱۶ درصد از رشد اساندپی ۵۰۰ را به خود اختصاص داده است. این شرکت بر بازار نیمهرساناهایی که برای آموزش و اجرای مدلهای هوش مصنوعی استفاده میشوند، سلطه دارد. برآورد میشود درآمد انویدیا در سال مالی منتهی به ژانویه به ۴۱۰ میلیارد دلار و سود خالص آن به ۲۳۹ میلیارد دلار برسد. چهار سال پیش، درآمد این شرکت حدود ۲۷ میلیارد دلار و سود خالص آن ۴/۴ میلیارد دلار بود.
روند مشابهی در شماری از بخشهای دیگر نیز دیده میشود؛ زیرا تقاضا برای محصولات و خدمات مرتبط با مراکز داده بهشدت افزایش یافته است. برای نمونه، سهام شرکت ورتیو هولدینگز که سامانههای خنککننده و برق تولید میکند، از زمان عرضه چتجیپیتی بیش از ۱۷۰۰ درصد افزایش یافته و به چهارمین سهم برتر از نظر عملکرد در شاخص اساندپی ۵۰۰ تبدیل شده است. درآمد این شرکت نیز از آن زمان بیش از دو برابر شده است.
این عملکرد قدرتمند در سودآوری شرکتها نیز نمایان شده است. از پایان سال ۲۰۲۲، بیش از نیمی از ۳۲۰ میلیارد دلار رشد سود شرکتهای عضو اساندپی ۵۰۰ تنها از ۱۹ شرکت مرتبط با رونق هوش مصنوعی حاصل شده است. همین موضوع نگرانیهایی درباره شکلگیری «حباب سود» در بازار سهام ایجاد کرده است؛ بهویژه اگر این سودهای فزاینده پایدار نباشند.
رونق و سقوط ناشی از فناوریهای تحولآفرین در تاریخ بازارها پدیدهای نسبتاً رایج است. رایجترین مقایسه درباره هوش مصنوعی به حباب شرکتهای اینترنتی در اواخر دهه ۱۹۹۰ مربوط میشود؛ زمانی که صدها میلیارد دلار برای کابلهای فیبر نوری و زیرساختهای دیگر با هدف پاسخگویی به ترافیک رو به رشد اینترنت سرمایهگذاری شد. نمونههای مشابهی را میتوان حتی ۱۵۰ سال پیش و در سرمایهگذاری سنگین برای ساخت خطوط راهآهن یافت که به شکلگیری یک موج سفتهبازی منجر شد.
وجه مشترک این نوآوریها آن است که در نهایت بخشی از وعدههایی را که حامیانشان مطرح کرده بودند محقق کردند، اما پیش از آن با سقوطهای شدید مواجه شدند.
در مورد هوش مصنوعی نیز چنین مسیری ممکن است تکرار شود. در نهایت شرکتهایی برنده خواهند شد، اما مشخص نیست کدام شرکتها میتوانند هزینههای هنگفت خود را با درآمد کافی توجیه کنند. تعداد این شرکتها نیز احتمالاً زیاد نخواهد بود و ممکن است تنها گروه کوچکی از آنها به چنین جایگاهی برسند.
نشانههای افزایش نگرانی
حتی پیش از آغاز بحث درباره کاهش سرعت توسعه هوش مصنوعی، نشانههای متعددی وجود داشت که نشان میداد سرمایهگذاران نسبت به پیشروی بیش از حد این موج نگران شدهاند. ارزشگذاری بازار انویدیا کاهش یافته است. این شرکت ممکن است سریعترین رشد درآمد را در میان هفت غول فناوری موسوم به «هفت شگفتانگیز» داشته باشد، اما در عین حال پایینترین نسبت قیمت به سود را دارد؛ یعنی ۱۶ برابر سود پیشبینیشده برای ۱۲ ماه آینده. میانگین این نسبت طی چهار سال گذشته ۳۳ برابر بوده است.
در سطح گستردهتر، شاخص نزدک ۱۰۰ نیز برای بازگشت به رکورد ثبتشده در ۲ ژوئن با مشکل مواجه شده است. این شاخص تا ۲۹ ژوئیه ۱۱ درصد افت کرد، زیرا سرمایهگذاران بیش از گذشته در توجیه حجم عظیم نقدینگی صرفشده برای هوش مصنوعی با مشکل مواجه شدهاند.
این مدل کسبوکار برای شرکتهایی تازه است که پیشتر به دلیل فعالیتهای کمنیاز به سرمایه، به محبوبیت زیادی در بازار سهام دست یافته بودند. آنها میتوانستند سودهای عظیمی ایجاد کنند و آن را دوباره سرمایهگذاری یا از طریق بازخرید سهام به سهامداران بازگردانند.
در سال ۲۰۲۲، مجموع هزینههای سرمایهای آلفابت، آمازون، متا و مایکروسافت حدود ۱۵۰ میلیارد دلار بود. این رقم اکنون تقریباً پنج برابر شده است. افزون بر این، بر اساس میانگین برآوردهای تحلیلگران گردآوریشده توسط بلومبرگ، انتظار میرود این چهار شرکت در سال ۲۰۲۷ در مجموع حدود ۵۰ میلیارد دلار جریان نقد آزاد منفی داشته باشند؛ در حالی که این رقم در سال ۲۰۲۴ حدود ۲۳۰ میلیارد دلار مثبت بود.
بیشتر این شرکتها دیگر سهام خود را بازخرید نمیکنند و برخی نیز برای تأمین مالی مراکز داده در حال عرضه سهام جدید هستند. آلفابت در ژوئن اعلام کرد قصد دارد رکورد ۸۰ میلیارد دلار از طریق فروش سهام جذب کند و بعداً این رقم را به ۸۵ میلیارد دلار افزایش داد.
تردیدهایی درباره امکان ساخت این ظرفیت عظیم وجود دارد و حتی در صورت ساخت آن، این پرسش مطرح است که آیا شرکتها میتوانند درآمد لازم برای توجیه هزینههای انجامشده را به دست آورند یا خیر.
آلفابت که اوایل امسال به دلیل موفقیت چتبات جمنای و تراشههای هوش مصنوعی اختصاصی خود بهعنوان یکی از رهبران این حوزه شناخته میشد، در بحبوحه نگرانیها درباره عقبماندن از اوپنایآی و آنتروپیک، بهویژه در خدمات برنامهنویسی، ۱۳ درصد از اوج ماه مه خود فاصله گرفته است.
با این حال، دسترسی به نقدینگی بیشتر نباید برای غولهای بزرگ هزینهکننده در حوزه هوش مصنوعی مشکل جدی ایجاد کند؛ زیرا مایکروسافت، آمازون، آلفابت و متا همچنان ترازنامههای مالی قدرتمندی دارند و ظرفیت قابلتوجهی برای استقراض در اختیار آنهاست. با این حال، افزایش نرخهای بهره باعث بالا رفتن هزینه سرمایه شده است. بازده اوراق قرضه شرکتهای فناوری با رتبه اعتباری بالا امسال بهطور متوسط حدود یک واحد درصد افزایش یافته است؛ به این معنا که به ازای هر ۱۰۰ میلیارد دلار استقراض، سالانه یک میلیارد دلار هزینه بهره اضافی ایجاد میشود.
با وجود این شرایط، هزینهکرد در حوزه هوش مصنوعی به این زودیها از بین نخواهد رفت. افزایش نرخ بهره، گلوگاههای زنجیره تأمین، مخالفتهای سیاسی و دشواری تبدیل هزینهها به درآمد، مسائلی هستند که ممکن است آثار جدیتر آنها در سالهای ۲۰۲۷ یا ۲۰۲۸ نمایان شود.
از سوی دیگر، همچنان سرمایهگذاران زیادی وجود دارند که معتقدند نگرانیها درباره فناوری نوظهور هوش مصنوعی بیش از اندازه بزرگنمایی شده است و برای ادامه کسب درآمد از این حوزه در آینده نزدیک فرصتهای زیادی وجود دارد.
در حال حاضر، نگرانیهای مربوط به هوش مصنوعی هنوز به شکل گسترده در عملکرد کسبوکارها نمایان نشده است و بسیاری از شرکتها همچنان عملکرد قدرتمندی دارند. از این منظر، بخشی از سرمایهگذاران معتقدند نگرانی درباره آینده هوش مصنوعی نباید بهتنهایی باعث خروج از موقعیتهای سرمایهگذاری فعلی شود.