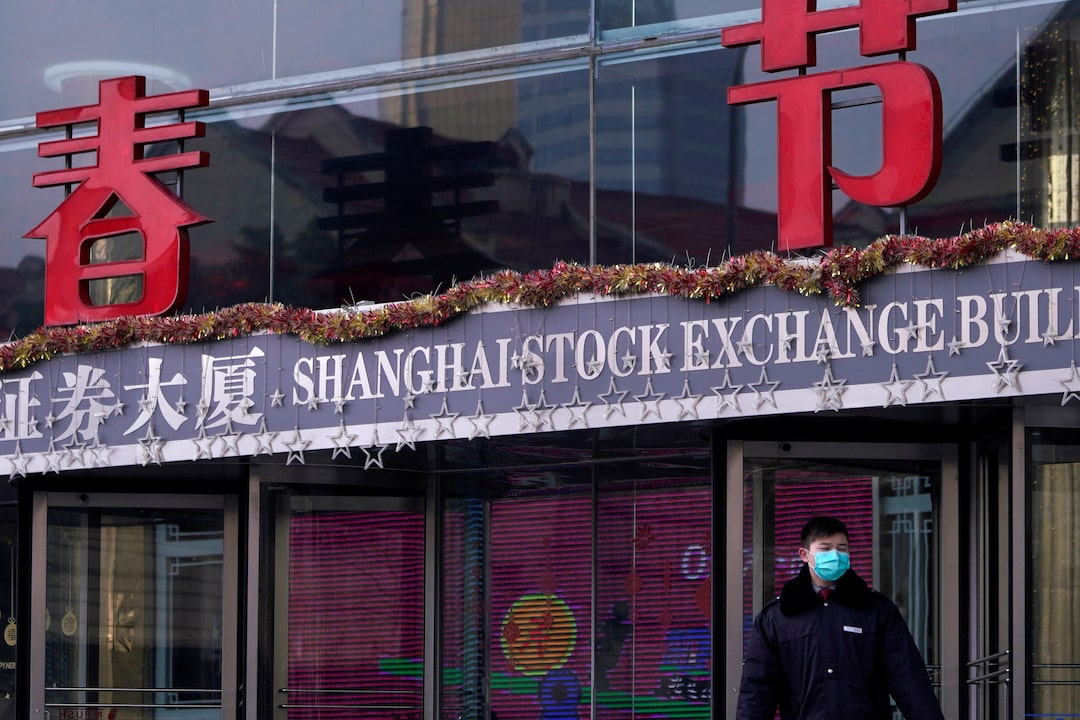
بدبینی بر بازار سهام چین سایه انداخته است و با توجه به تداوم ضعف اقتصادی، نشانهای از پایان موج فروش سهام دیده نمیشود. اقتصاد چین به اندازهای ضعیف شده که سود شرکتها را کاهش میدهد، اما هنوز به نقطهای نرسیده که دولت را به اجرای بستههای محرک اقتصادی گسترده وادار کند.
بر اساس دادههای گردآوریشده توسط بلومبرگ، ارزش بازار سهام چین از اوج خود در ماه مه تاکنون ۳/۵ تریلیون دلار کاهش یافته است. این افت هفته گذشته شدت گرفت و شاخص سیاسآی ۳۰۰، بهعنوان شاخص معیار سهام داخلی چین، وارد بازار نزولی شد. همزمان، شاخص فناوری هنگکنگ نیز به آستانه از دست دادن تمام رشد خود از زمان اجرای بسته گسترده حمایت از رشد اقتصادی پکن در دو سال پیش نزدیک شد.
در مرکز نگرانی سرمایهگذاران، این واقعیت قرار دارد که رکود طولانیمدت مصرف و رقابت فرسایشی شرکتها برای کاهش قیمتها، سودآوری صنایع مختلف را تحت فشار قرار داده است. این وضعیت از بانکها و خودروسازان برقی تا توسعهدهندگان مدلهای هوش مصنوعی را در بر میگیرد. نگرانی دیگر این است که رهبران چین برای احیای اقتصادی که با سرعتی قابلتحمل در حال کند شدن است، عجلهای ندارند.
چشمانداز سودآوری شرکتها نیز نشان میدهد که مشکلات فراتر از انتظارات اولیه بازار است. آغاز فصل انتشار گزارشهای مالی سهماهه سوم ناامیدکننده بود و شرکت بزرگ تولیدکننده باتری، فناوری معاصر آمپرکس، نتوانست به پیشبینیهای سود دست یابد. عملکرد این شرکت نمونهای از تأثیر همزمان تقاضای ضعیف و رقابت شدید بر کسبوکارهای چینی است.
بر اساس دادههای بلومبرگ، پیشبینی اجماعی سود شرکتهای حاضر در شاخص اماسسیآی چین برای سال ۲۰۲۶ از پایان مارس تاکنون بیش از ۴ درصد کاهش یافته است. در همین مدت، پیشبینی سود شرکتهای حاضر در شاخص فناوری هانگسنگ که عمدتاً از شرکتهای اینترنتی چین تشکیل شده، بیش از ۱۳ درصد افت کرده است. این شرکتها درگیر جنگ قیمتی در تجارت الکترونیکی هستند.
با وجود کاهش انتظارات، شرکتهای شاخص اماسسیآی چین که تاکنون گزارش مالی منتشر کردهاند، بهطور متوسط ۹ درصد کمتر از پیشبینی تحلیلگران سود ثبت کردهاند. برآوردهای بلومبرگ نشان میدهد این اختلاف میتواند دومین عملکرد ضعیف فصلی در دو سال گذشته باشد.
در میان شرکتهای آسیبدیده، سود خالص شرکت چاینا موبایل در فاصله ژانویه تا سپتامبر، نسبت به مدت مشابه سال قبل ۸ درصد کاهش یافت. فشار هزینهها از عوامل این افت بود. شرکت گانفنگ لیتیوم، از تولیدکنندگان بزرگ مواد اولیه، نیز به دلیل کاهش قیمتها نتوانست به برآوردهای سود دست یابد.
فشار بر سودآوری، بهویژه شرکتهای بزرگ اینترنتی چین را که برای تأمین هزینههای سنگین توسعه زیرساختهای هوش مصنوعی رقابت میکنند، با کمبود نقدینگی مواجه کرده است. برخی از این شرکتها برای تأمین مالی به بازار سهام روی آوردهاند. برای نمونه، گروه علیبابا عرضه ثانویه سهامی به ارزش ۱۰ میلیارد دلار انجام داده است؛ اقدامی که با افزایش تعداد سهام، سهم نسبی سهامداران موجود را کاهش میدهد.
ضعف اعتماد سرمایهگذاران در شاخصهای دیگر نیز دیده میشود. ارزش معاملات بازار سهام داخلی چین نزدیک به پایینترین سطح از ژوئیه سال گذشته قرار دارد. همچنین، مانده معاملات اعتباری که با استفاده از پول قرضگرفتهشده انجام میشوند، به کمترین میزان در یک سال گذشته رسیده است.
با این حال، افت بازار باعث شده برخی سرمایهگذاران سهام چین را جذابتر ارزیابی کنند. شاخه چینی شرکت بریجواتر اسوشیتس اعلام کرده است که با احتیاط نسبت به سهام داخلی خوشبین شده است. از نگاه این شرکت، افت سهماهه سوم عمدتاً ناشی از کمبود نقدینگی بوده و ارزشگذاری سهام نیز در سطح بالایی قرار ندارد. همچنین، بازده پایین اوراق قرضه میتواند سرمایه بیشتری را به سمت بازار سهام هدایت کند.
در مقابل، مقامهای چین برای جلوگیری از سقوط بیرویه قیمتها، صندوقهای دولتی موسوم به «تیم ملی» را وارد عمل کردهاند. با این حال، تردیدها درباره اثربخشی بلندمدت این مداخلات همچنان پابرجاست؛ زیرا بسیاری از سرمایهگذاران معتقدند حمایت دولتی ممکن است تنها راهحلی موقت باشد و بدون محرکهای اقتصادی گسترده، چشمانداز بازار همچنان ضعیف خواهد ماند.
تولید ناخالص داخلی چین در سهماهه سوم سال نسبت به مدت مشابه سال قبل ۴/۵ درصد رشد کرد. این عملکرد باعث شد رشد اقتصادی در مجموع ۹ ماه نخست سال دوباره در محدوده هدف سالانه دولت، یعنی ۴/۵ تا ۵ درصد، قرار گیرد. دستیابی به این هدف میتواند مقامها را به ادامه سیاست حمایت تدریجی از رشد اقتصادی ترغیب کند؛ سیاستی که بدون کنار گذاشتن انضباط مالی یا کاهش بیشتر نرخهای بهره در سطح تاریخی پایین دنبال میشود.
در مجموع، نگرانی اصلی بازار این است که دولت چین با وجود کاهش سودآوری شرکتها و ضعف تقاضای داخلی، تمایلی به اجرای برنامههای محرک گسترده برای افزایش مصرف ندارد. این رویکرد ممکن است از فشار بر منابع مالی دولت جلوگیری کند، اما در عین حال، احیای پایدار سود شرکتها و بازگشت اعتماد سرمایهگذاران را دشوارتر میسازد.