بازار اوراق قرضه در روزهای اخیر بارها به فدرال رزرو اولتیماتوم داد: نرخ بهره را افزایش بده، وگرنه ما این کار را انجام میدهیم!
فدرال رزرو نیز چهارشنبه تنها کاری را انجام داد که به نظر میرسید میتواند انجام دهد. بانک مرکزی آمریکا که تحت فشار افزایش بازده اوراق خزانهداری و تورم قرار گرفته بود، برای نخستین بار از سال ۲۰۲۳ نرخ بهره هدف خود را افزایش داد.
آمریکاییها پنج سال است با مشکل مداوم تورم دستوپنجه نرم میکنند و افزایش نرخ بهره سلاح قدرتمندی است که میتواند به مهار آن کمک کند. اما این ابزار بسیار خشن است و یک پیامد ناخوشایند دارد: ممکن است ناخواسته بازار کار را قربانی کند.
با این حال، برای کوین وارش، رئیس فدرال رزرو، و همکارانش، این یک مشکل معمولی تورم نیست. بخش اصلی فشار تورمی کنونی ناشی از افزایش قیمت انرژی در پی جنگ با ایران است. همانطور که پیشتر در این باره مطرح شده بود، وارش نمیتواند تنگه هرمز را دوباره باز کند.
بنابراین بازار اوراق قرضه چهارشنبه به خواسته خود رسید و بازار کار نسبتاً قدرتمند و مصرفکنندگان همچنان فعال، احتمالاً فضای کافی برای خطا در اختیار فدرال رزرو گذاشتهاند.
با این حال، فدرال رزرو با آتش بازی میکند. افزایش نرخ بهره میتواند اقتصاد آمریکا را کند کند، بدون اینکه لزوماً نتیجهای در مهار تورم داشته باشد.
برخی اقتصاددانان با افزایش نرخ بهره آمریکا مخالف بودند
پیش از تصمیم فدرال رزرو، برخی اقتصاددانان برجسته از قبل از این تصمیم انتقاد کرده بودند.
اقتصاددانان گلدمن ساکس در یادداشتی برای مشتریان خود در این هفته اعلام کردند که با توجه به وضعیت اقتصاد آمریکا، مبنای افزایش نرخ بهره «ضعیف» است. به گفته آنها، اقتصاد بیش از حد داغ نشده، تقاضا بیش از اندازه نیست و شوکهای سمت عرضه که به تورم دامن میزنند، یعنی قیمت بالای نفت و سوخت، پس از پایان جنگ خودبهخود تعدیل خواهند شد.
از این منظر، جنگ ایران و حملات اوکراین به پالایشگاههای دیزل روسیه صرفاً بخشی از مشکل نیستند، بلکه خود مشکل اصلی هستند.
فدرال رزرو معمولاً از شوکهای سمت عرضه عبور میکند و آنها را موقتی در نظر میگیرد، زیرا افزایش نرخ بهره ابزار موثری برای مقابله با چنین شوکهایی نیست. اگر این عوامل خودشان برطرف شوند، ممکن است فدرال رزرو با نرخهای بهرهای مواجه شود که بیش از حد بالا هستند و بدون حل مشکل تورم، هزینه استقراض شرکتها و مصرفکنندگان را به شکل مصنوعی افزایش میدهند.
وارش با این دیدگاه مخالف است. او معتقد است کاهش قیمتها به نفع مصرفکنندگان خواهد بود، زیرا آنها میتوانند هزینه بیشتری انجام دهند و به رشد اقتصادی کمک کنند.
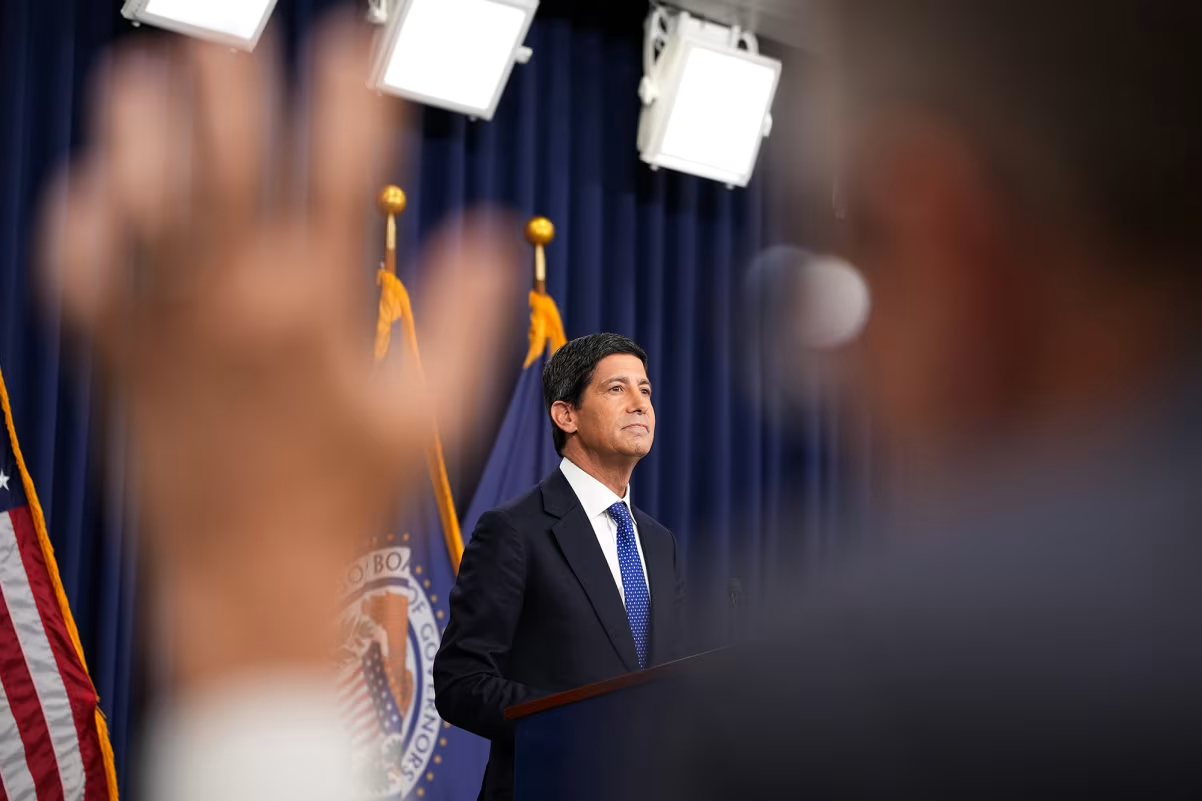
وارش روز چهارشنبه در یک نشست خبری گفت که برای دستیابی به اهداف فدرال رزرو نیازی به آسیب زدن به بازار کار نیست. به گفته او، سیاستی که فدرال رزرو دنبال میکند تضمین ثبات قیمتهاست؛ موضوعی که میتواند به تداوم رشد اقتصادی پایدار و بلندمدت، تقویت اقتصاد و بهرهمندی اقشار کمدرآمد از این شرایط منجر شود.
کوین وارش در برابر بازار
حتی اگر فدرال رزرو تصور میکرد افزایش نرخ بهره در بلندمدت به نفع اقتصاد نیست، عملاً دستش بسته بود.
وارش بارها درباره مقرونبهصرفهتر شدن شرایط زندگی موضعی سختگیرانه گرفته بود، اما تا چهارشنبه اقدام مشخصی در این زمینه انجام نداده بود. این وضعیت نگرانیهایی ایجاد کرده بود که فدرال رزرو اعتبار خود را از دست داده است. در ادبیات بازار، اعتبار به معنای اعتماد به این است که بانک مرکزی به مأموریت دوگانه خود برای کنترل تورم و بیکاری پایبند خواهد ماند.
در نتیجه، سرمایهگذاران بازار اوراق نگران شدند که یک فدرال رزرو غیرفعال ممکن است برای مهار تورم فزاینده دیر اقدام کند و در نتیجه ارزش اوراق خزانهداری آنها کاهش یابد. با افزایش قیمت نفت به بالای ۱۰۰ دلار، سرمایهگذاران بازده بیشتری مطالبه کردند و رئیس فدرال رزرو که همواره بر اجازه دادن به بازارها برای تعیین مسیر خود بدون دخالت او تأکید کرده بود، عمدتاً سکوت کرد.
بازده اوراق خزانهداری که معمولاً از نرخ بهره فدرال رزرو پیروی میکند، از هدف تعیینشده بانک مرکزی فاصله گرفت و عملاً فدرال رزرو را به اقدام واداشت. بازده اوراق خزانهداری ۱۰ ساله آمریکا روز سهشنبه به بالاترین سطح خود در ۱۹ سال گذشته رسید.
وارش در واکنش به این شرایط گفت بازار اوراق قرضه هیچ نقشی در تصمیم فدرال رزرو نداشته است.
او گفت این تصمیم بر اساس ارزیابی فدرال رزرو از شرایط موجود، مسیر اشتغال و قدرت اقتصاد گرفته شده است.
وارش افزود که بازار گاهی تلاش میکند نتایج تصمیمات فدرال رزرو را از پیش حدس بزند. او گفت قیمتهای بازار را زیر نظر خواهد داشت و به پیام آنها توجه میکند، اما تصمیم روز چهارشنبه متعلق به خود فدرال رزرو بوده است.
با این حال، اگر فدرال رزرو روز چهارشنبه نرخ بهره را افزایش نمیداد، احتمالاً بازار اوراق دچار نوسان شدید میشد، بازده اوراق به شکل قابل توجهی افزایش مییافت و فشار بیشتری بر وامگیرندگان وارد میشد.
در نهایت، بازار اوراق قرضه پیش از فدرال رزرو خود را به مقصد رسانده بود. به این ترتیب، در بسیاری از موارد این بازار اوراق بوده که فدرال رزرو را هدایت کرده، نه برعکس.
بازار اوراق قرضه بزرگترین و مهمترین بازار مالی جهان است. حتی اگر وارش این موضوع را نپذیرد، تحولات روز چهارشنبه نشان داد که بازار اوراق توانست حرف آخر را بزند.