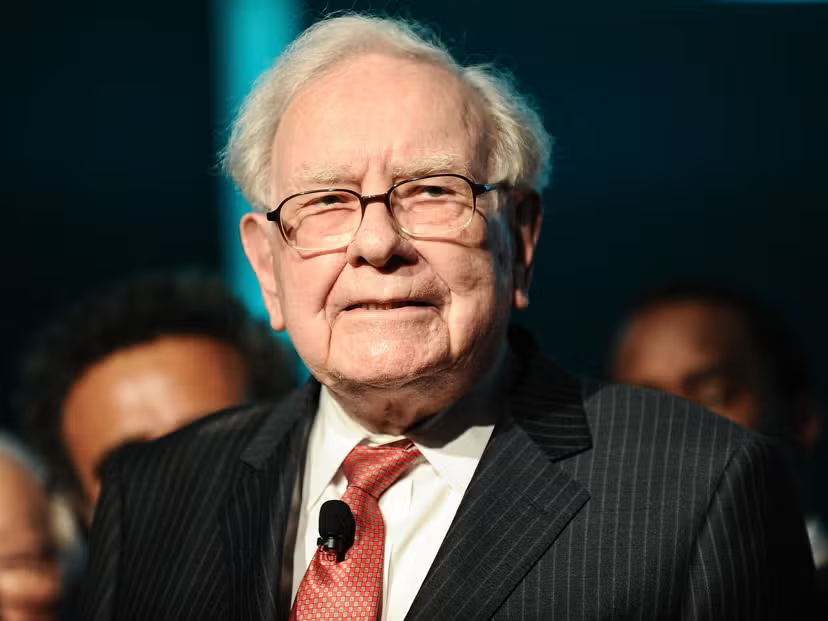
وارن بافت پس از ۵۶ سال حضور در رأس برکشایر هاتاوی، در آخرین روزهای فعالیت خود بار دیگر بر یکی از اصول کلیدی سرمایهگذاریاش تأکید کرد؛ اینکه سرمایهگذاران باید بیش از پیش بر مدیریت ذهنیت خود تمرکز کنند، بهویژه زمانی که بازارها دچار ترس و آشفتگی میشوند.
بافت ۱۸ سپتامبر ۲۰۲۶، در ۹۶سالگی، از سمت ریاست هیئتمدیره برکشایر هاتاوی کنارهگیری کرد و این سمت را به پسرش، هاوارد بافت، سپرد. او همچنان بهعنوان رئیس افتخاری در هیئتمدیره باقی میماند. گرگ ابل نیز که از ابتدای سال ۲۰۲۶ مدیرعامل شرکت شده، مدیریت روزمره برکشایر را بر عهده دارد.
با وجود پایان این دوره طولانی، اصول سرمایهگذاری بافت همچنان برای شرایط کنونی بازار کاربرد دارد. این رویکرد ارتباط چندانی با پیدا کردن سهام داغ بعدی ندارد، بلکه بر کنترل احساسات سرمایهگذار، بهخصوص در دورههای ترس و افت بازار، متمرکز است.
پشتوانه نقدی در فلسفه سرمایهگذاری بافت
بافت نخستین بار این دیدگاه را در نامه سال ۱۹۸۶ خود به سهامداران برکشایر هاتاوی تشریح کرد. او توضیح داده بود که ترس و طمع، به شکل چرخهای در بازارها ظاهر میشوند و سرمایهگذار باید زمانی که دیگران طمعکار هستند، محتاط و ترسناک باشد و تنها زمانی که دیگران میترسند، به دنبال فرصتهای خرید برود.
ترازنامه برکشایر نیز نشان میدهد که این رویکرد در عمل دنبال شده است. ذخایر نقدی شرکت در پایان سهماهه نخست سال ۲۰۲۶ به رکورد ۳۹۷/۴ میلیارد دلار رسید؛ در شرایطی که بازارها همچنان در حال ثبت رکوردهای جدید بودند.
این نقدینگی صرفاً برای احتیاط کنار گذاشته نشده است. برکشایر تا پایان سهماهه نخست ۲۰۲۶، برای ۱۴ فصل متوالی فروشنده خالص سهام بود. در همین حال، شرکت از محل اوراق خزانهداری خود حدود ۱۲ میلیارد دلار در سال درآمد بهره دریافت میکند.
پیام اصلی بافت این نیست که سرمایهگذاران باید زمان وقوع سقوط بعدی بازار را پیشبینی کنند. توصیه او این است که پیش از وقوع بحران، مقداری نقدینگی در اختیار داشته باشند. در چنین شرایطی، افت بازار میتواند به فرصتی برای خرید تبدیل شود، نه زمانی که سرمایهگذار ناچار شود داراییهای خود را در بدترین زمان بفروشد.
توصیه سهمرحلهای بافت برای سبد سرمایهگذاری
فلسفه بافت را میتوان در سه مرحله خلاصه کرد. نخست، پیش از نیاز به نقدینگی، ذخایر نقدی ایجاد کنید. سرمایهگذارانی که تمام پول مازاد خود را وارد سهام میکنند و صندوق اضطراری ندارند، هنگام کاهش قیمتها گزینههای کمتری در اختیار خواهند داشت.
مرحله دوم، بررسی این موضوع است که آیا رشد قدرتمند بازار سهام باعث شده وزن سهام در سبد سرمایهگذاری از سطح موردنظر بیشتر شود یا نه.
شاخص اساندپی ۵۰۰ از زمان آغاز فعالیت صندوق قابل معامله مرتبط با آن در سال ۲۰۱۰، حدود ۱۵ درصد بازده سالانه داشته است. چنین دوره قدرتمندی میتواند باعث شود سهم سهام در بسیاری از سبدها بیش از آن چیزی شود که صاحبان آنها تصور میکنند. به همین دلیل، بررسی و متعادلسازی دوباره سبد میتواند حتی برای سرمایهگذاران بلندمدت نیز اهمیت داشته باشد.
مرحله سوم به ذهنیت سرمایهگذار مربوط میشود. معاملهگران کوتاهمدت هنگام افت بازار ممکن است دچار هراس شوند، زیرا روی افزایش قیمتها حساب کردهاند. اما سرمایهگذاران بلندمدتی که نقدینگی کافی برای حفظ موقعیت خود دارند، میتوانند همین افت را به شکل متفاوتی ببینند. شرکتهای قدرتمند حتی زمانی که با قیمت پایینتری معامله میشوند، همچنان شرکتهای قدرتمندی هستند.
کاربرد این توصیهها در بازار امروز
چارچوب فکری بافت با شرایط فعلی بازار نیز ارتباط نزدیکی دارد. نسبت قیمت به سود تعدیلشده شیلر یا «کیپ» در سال جاری حدود ۴۱ بوده، در حالی که میانگین بلندمدت آن نزدیک به ۱۷ است. این فاصله با وجود چند دوره افت بازار، چندان کاهش نیافته و سهام همچنان در سطوح تاریخی بالایی قرار دارد.
همین شرایط یکی از دلایلی است که بافت با وجود در اختیار داشتن صدها میلیارد دلار نقدینگی، همچنان از ورود گسترده به بازار خودداری کرده است. زمانی که شاخص اساندپی ۵۰۰ در اوایل سال جاری حدود ۹ درصد افت کرد، او نشان داد که هنوز آمادگی استفاده از این ذخایر نقدی را ندارد. از نگاه این رویکرد، یک افت محدود پس از رسیدن بازار به سطوح گران، لزوماً به معنای ارزان شدن سهام نیست.
بافت درباره شرایطی که میتواند محاسبات او را تغییر دهد نیز صریح بوده است. او گفته است محتملترین زمان برای خرید زمانی است که بازارها در حال سقوط باشند و شرایط به حدی بحرانی شود که دیگر کسی پاسخگوی تماسها نباشد. از این منظر، فرصت واقعی زمانی ایجاد میشود که ترس گسترده و فروش اجباری شکل گرفته باشد، نه صرفاً در جریان یک اصلاح معمول بازار.
بافت همچنین نوسانات کنونی را در چارچوب تجربه تاریخی خود قرار داده است. او گفته است از زمانی که ریاست برکشایر را بر عهده گرفته، بازار سه بار بیش از ۵۰ درصد سقوط کرده است و در مقایسه با آن دورهها، نوسانات کنونی اهمیت چندانی ندارد.