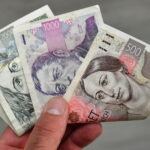
بانک مرکزی جمهوری چک در روز پنجشنبه نرخ بهره پایه خود را ۰/۲۵ واحد درصد افزایش داد و به ۴ درصد رساند. این تصمیم که مطابق پیشبینی بازارهای مالی بود، نرخ بهره را به بالاترین سطح از اوایل سال ۲۰۲۵ رساند.
این دومین افزایش نرخ بهره در سال جاری میلادی است. بانک مرکزی پیشتر در ماه ژوئن نرخ بهره را از ۳/۵ درصد به ۳/۷۵ درصد افزایش داده بود.
کارشناسان اقتصادی معتقدند این تصمیم در واکنش به تداوم ریسکهای تورمی اتخاذ شده است؛ هرچند نرخ رشد سالانه قیمتها در ماه اکتبر اندکی کاهش یافت. ارزش کرون چک نیز بلافاصله پس از اعلام تصمیم تغییر محسوسی نداشت، زیرا بازارها از قبل این افزایش را پیشبینی کرده بودند.
توجه بازارها به تصمیم بعدی بانک مرکزی
بانک مرکزی جمهوری چک همچنین دو نرخ اصلی دیگر خود را به میزان ۰/۲۵ واحد درصد افزایش داد. بر این اساس، نرخ وامدهی با وثیقه به ۵ درصد و نرخ تنزیل به ۳ درصد رسید.
این تصمیم با اختلافی اندک در هیئتمدیره بانک مرکزی تصویب شد. آلش میخل، رئیس بانک مرکزی جمهوری چک، اعلام کرد چهار عضو هیئتمدیره از افزایش نرخ بهره حمایت کردند و سه عضو با آن مخالفت کردند و خواستار ثابت ماندن نرخها بودند.
او تداوم تورم پایه، رشد سریع دستمزدها و افزایش ریسکهای ناشی از گسترش اعطای وام به خانوارها و نهادهای دولتی را از دلایل این تصمیم عنوان کرد.
بانک مرکزی همچنین پیشبینی رشد اقتصادی کشور را برای سال ۲۰۲۶ از ۲/۲ درصد به ۱/۷ درصد کاهش داد. پیشبینی رشد اقتصادی سال ۲۰۲۷ نیز از ۲/۷ درصد به ۲/۵ درصد رسید.
این نهاد اکنون انتظار دارد میانگین تورم در سال آینده به ۳/۲ درصد برسد که ۰/۷ واحد درصد بیشتر از پیشبینی ماه اوت است. با این حال، پیشبینی میشود تورم در سال ۲۰۲۸ به ۲/۳ درصد کاهش یابد.
انتظارات بازار همچنان از سه مرحله افزایش دیگر نرخ بهره، هر کدام به میزان ۰/۲۵ واحد درصد، طی یک سال آینده حکایت دارد. با این حال، این برآوردها صرفاً بازتاب انتظارات سرمایهگذاران است و به معنای تعهد بانک مرکزی به افزایشهای بیشتر نیست.
آمار تورم ماه ژانویه نقش مهمی در تعیین مسیر بعدی سیاست پولی خواهد داشت. همچنین اظهارات رئیس بانک مرکزی و پیشبینیهای اقتصادی جدید میتوانند تأثیر بیشتری بر ارزش کرون چک داشته باشند.
این تصمیم پس از انتشار آمار اولیه تورم اتخاذ شد که نشان میداد نرخ تورم سالانه در ماه اکتبر از ۲/۵ درصد در سپتامبر به ۲/۴ درصد کاهش یافته است. با وجود این، انتظار میرود افزایش هزینههای انرژی و سایر فشارهای قیمتی، تورم را در سال آینده به بیش از ۳ درصد برساند.
تأثیر افزایش نرخ بهره بر وام مسکن و پسانداز
افزایش نرخ بهره بانک مرکزی میتواند هزینه دریافت وام را بالا ببرد و در مقابل، بازده سپردههای بانکی را بهبود دهد؛ هرچند این تأثیرات فوری نیستند و به شکل یکسان بر تمام بخشهای بازار مالی اثر نمیگذارند.
انتظار میرود افزایش نرخ بهره بهتدریج بر نرخ سود وامها و سپردهها تأثیر بگذارد. در نتیجه، ممکن است بازدهی پسانداز برای سپردهگذاران بیشتر شود، اما دریافت وام مسکن و تسهیلات مصرفی هزینه بیشتری به همراه داشته باشد.
با این حال، نباید انتظار داشت نرخ سود حسابهای پسانداز بلافاصله و به میزان قابلتوجهی افزایش یابد. از سوی دیگر، نرخ سود وامهای مسکن بیش از نرخ کوتاهمدت بانک مرکزی به نرخهای بلندمدت بازار وابسته است.
بانک مرکزی جمهوری چک نرخ بازخرید دوهفتهای را تعیین میکند، در حالی که بانکهای ارائهدهنده وام مسکن برای قیمتگذاری تسهیلات خود به نرخهای بلندمدت، از جمله قراردادهای سوآپ نرخ بهره سهساله، توجه دارند. این نرخها از اواسط سپتامبر تاکنون نسبتاً باثبات بودهاند.
بانک مرکزی جمهوری چک از دسامبر ۲۰۲۳ روند کاهش نرخ بهره را از سطح ۷ درصد آغاز کرد و در نهایت در ماه مه ۲۰۲۵ آن را به ۳/۵ درصد رساند. اما دو مرحله افزایش نرخ بهره در سال جاری نشاندهنده تغییر مسیر سیاست پولی این نهاد در مواجهه با بازگشت ریسکهای تورمی است.